
Steuerklasse 1: Abzüge, Freibeträge und Nettogehalt
Von BN Redaktion
•
Veröffentlicht am 09.01.2024- zuletzt aktualisiert am 16.09.2026
Die Steuerklasse 1 wird beim Lohnsteuerabzug vieler alleinstehender Arbeitnehmer angewendet. Sie beeinflusst, wie viel Lohnsteuer Ihr Arbeitgeber vom Gehalt einbehält. Einen festen Prozentsatz für sämtliche Abzüge gibt es dabei nicht.
Auch Arbeitnehmer mit Kindern können zur Steuerklasse 1 gehören. Entscheidend ist unter anderem, ob die Voraussetzungen für Steuerklasse 2 erfüllt sind.
Für wen gilt Steuerklasse 1?
Typischerweise betrifft Steuerklasse 1:
- ledige oder geschiedene Arbeitnehmer, für die keine andere Zuordnung greift,
- dauerhaft getrennt lebende Arbeitnehmer grundsätzlich ab dem Kalenderjahr nach der Trennung,
- verwitwete Arbeitnehmer, wenn die Voraussetzungen für Steuerklasse 3 nicht mehr vorliegen und keine andere Zuordnung greift.
Für Verwitwete gelten besondere Übergangsregeln. Unter bestimmten Voraussetzungen bleibt Steuerklasse 3 auch im Kalenderjahr nach dem Todesjahr anwendbar.
Eine Einordnung aller sechs Klassen finden Sie in unserer Steuerklassen-Übersicht.
Welche Abzüge gibt es bei Steuerklasse 1?
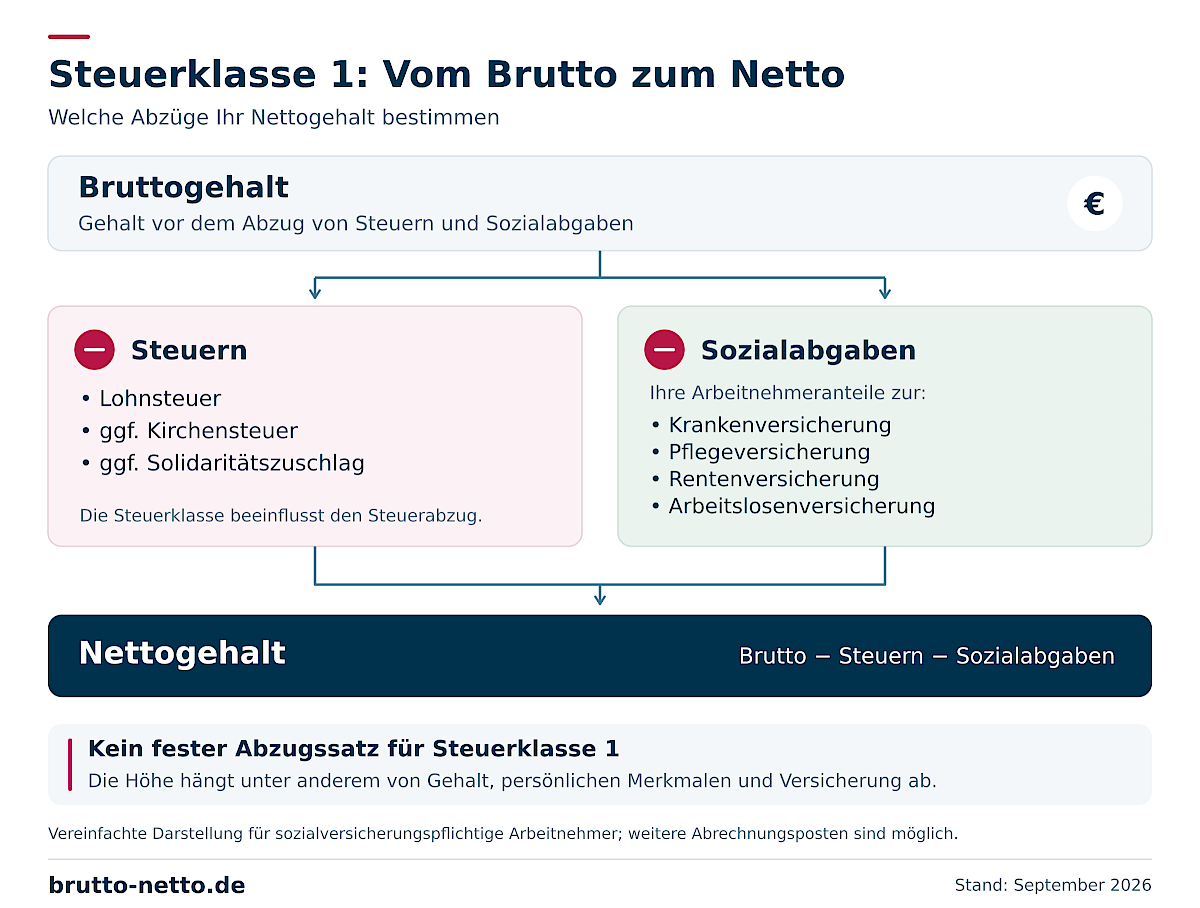
Vom Bruttogehalt werden je nach persönlicher Situation Steuern und Sozialversicherungsbeiträge abgezogen. Die Steuerklasse beeinflusst den Lohnsteuerabzug; die Sozialversicherungsbeiträge folgen eigenen Regeln.
| Lohnsteuer | Unter anderem vom steuerpflichtigen Arbeitslohn und den persönlichen Lohnsteuerabzugsmerkmalen |
| Solidaritätszuschlag | Von der maßgeblichen Steuer und den gesetzlichen Freigrenzen; er fällt nicht bei jedem Arbeitnehmer an |
| Kirchensteuer | Von der Kirchensteuerpflicht, dem Bundesland und der maßgeblichen Steuerbemessungsgrundlage |
| Sozialversicherungsbeiträge | Unter anderem vom Versicherungsstatus, den Beitragssätzen und den Beitragsbemessungsgrenzen |
Zu den Sozialabgaben zählen bei entsprechend versicherten Arbeitnehmern die Beiträge zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung.
Wie viel Prozent werden in Steuerklasse 1 abgezogen?
Eine pauschale Antwort wie „30 Prozent vom Brutto“ ist nicht zuverlässig. Die Abzüge verändern sich mit dem Gehalt und weiteren Angaben, etwa zur Krankenversicherung oder Kirchensteuerpflicht.
Für eine individuelle Schätzung nutzen Sie unseren Brutto-Netto-Rechner und wählen Steuerklasse 1 aus. Das Ergebnis zeigt Ihnen das voraussichtliche Nettogehalt für Ihre Angaben.
Wann können Sie aus Steuerklasse 1 wechseln?
Eine andere Steuerklasse kommt infrage, wenn Sie deren Voraussetzungen erfüllen. Typische Anlässe sind:
-
Alleinerziehend: Wenn Ihnen der Entlastungsbetrag für Alleinerziehende zusteht, können Sie Steuerklasse 2 beantragen. Ein Kind allein reicht dafür nicht aus.
-
Heirat: Bei einer im Inland erfassten Heirat werden beide Partner grundsätzlich automatisch Steuerklasse IV zugeordnet. Unter den gesetzlichen Voraussetzungen können Sie eine andere Kombination oder das Faktorverfahren beantragen.
Ein höheres oder niedrigeres Gehalt allein ermöglicht Alleinstehenden keinen Wechsel in eine günstigere Steuerklasse.
Ehepaare können ihre zulässige Steuerklassenkombination mehrmals jährlich ändern lassen. Ein solcher Wechsel wirkt grundsätzlich ab dem Folgemonat. Der 30. November ist die Antragsfrist für eine Berücksichtigung noch im laufenden Kalenderjahr.
Weitere Einzelheiten erklärt unsere Übersicht zum Steuerklassenwechsel.
Steuerklasse 1 mit Kind: Ist das möglich?
Ja. Steuerklasse 1 schließt weder Kindergeld noch Kinderfreibeträge aus. Beispielsweise können unverheiratete Eltern, die gemeinsam mit ihrem Kind zusammenleben, beide Steuerklasse 1 haben.
Für Steuerklasse 2 müssen zusätzlich die Voraussetzungen für den Entlastungsbetrag für Alleinerziehende erfüllt sein. Dazu gehören insbesondere die Haushaltszugehörigkeit eines berücksichtigungsfähigen Kindes und die gesetzlich geforderte Alleinstehenden-Eigenschaft.
Wie wirken sich Kinderfreibeträge aus?
Beim laufenden Lohnsteuerabzug beeinflussen eingetragene Kinderfreibeträge grundsätzlich die Berechnung des Solidaritätszuschlags und der Kirchensteuer, nicht die Lohnsteuer selbst.
Bei der Einkommensteuerveranlagung prüft das Finanzamt, ob die steuerliche Wirkung der Freibeträge für Kinder günstiger ist als der Kindergeldanspruch. Einzelheiten finden Sie in unserem Beitrag zum Kinderfreibetrag.
Welche Freibeträge und Pauschbeträge gelten 2026?
Auch bei Steuerklasse 1 werden gesetzliche Freibeträge und Pauschbeträge berücksichtigt. Für Arbeitnehmer sind insbesondere diese Beträge relevant:
| Grundfreibetrag | 12.348 Euro jährlich | Bis zu diesem zu versteuernden Einkommen fällt nach dem regulären Tarif keine Einkommensteuer an |
| Arbeitnehmer-Pauschbetrag | 1.230 Euro jährlich | Pauschaler Abzug für berufliche Aufwendungen; höhere nachgewiesene Werbungskosten können berücksichtigt werden |
| Sonderausgaben-Pauschbetrag | 36 Euro jährlich | Pauschaler Abzug für bestimmte Sonderausgaben, sofern keine höheren entsprechenden Aufwendungen nachgewiesen werden |
Der Grundfreibetrag bezieht sich auf das zu versteuernde Einkommen. Er ist keine pauschale Grenze für das Bruttogehalt und wird bei der Steuerberechnung nicht nochmals zusätzlich vom zu versteuernden Einkommen abgezogen.
Je nach persönlicher Situation können weitere Abzüge hinzukommen, etwa für Werbungskosten, Vorsorgeaufwendungen oder außergewöhnliche Belastungen. Für diese gelten jeweils eigene Voraussetzungen.
Der Entlastungsbetrag für Alleinerziehende gehört nicht zu den allgemeinen Beträgen für alle Arbeitnehmer in Steuerklasse 1. Bei erfüllten Voraussetzungen ist die Berücksichtigung über Steuerklasse 2 zu prüfen.
Müssen Sie mit Steuerklasse 1 eine Steuererklärung abgeben?
Steuerklasse 1 allein entscheidet nicht über die Abgabepflicht. Eine Einkommensteuererklärung kann beispielsweise erforderlich sein, wenn Sie:
-
zusätzliche steuerpflichtige Einkünfte ohne Lohnsteuerabzug von insgesamt mehr als 410 Euro im Kalenderjahr erzielen,
-
dem Progressionsvorbehalt unterliegende Lohnersatzleistungen von insgesamt mehr als 410 Euro erhalten, etwa Kranken-, Eltern- oder Arbeitslosengeld,
-
gleichzeitig individuell versteuerten Arbeitslohn von mehreren Arbeitgebern beziehen.
Weitere Pflichtfälle sind möglich. Auch eine Aufforderung des Finanzamts kann eine Abgabepflicht begründen.
Welche Fristen gelten?
Für eine verpflichtende Einkommensteuererklärung 2025 gelten grundsätzlich diese Termine:
| Ohne steuerliche Beratung | 31. Juli 2026 |
| Mit Steuerberater oder befugtem Lohnsteuerhilfeverein | 1. März 2027 |
Eine frühere Anforderung oder eine bewilligte Fristverlängerung kann zu anderen Terminen führen.
Besteht keine Abgabepflicht, können Sie die Erklärung grundsätzlich innerhalb von vier Jahren nach Ablauf des Steuerjahres freiwillig einreichen. Für 2022 endet diese Frist am 31. Dezember 2026.
Eine freiwillige Erklärung kann sich beispielsweise bei hohen beruflichen Ausgaben lohnen. Weitere Informationen finden Sie in unserem Beitrag zur Steuererklärung.