
Steuerklassen 2026: Welche Steuerklasse gilt für Sie?
Von Olga Prosvetova
Selbstständige Steuerberaterin mit langjähriger Erfahrung in diversen kleinen und mittelständischen Steuer-Kanzleien.
•
Veröffentlicht am 17.05.2017- zuletzt aktualisiert am 16.09.2026
- Welche Steuerklassen gibt es?
- Wer legt Ihre Steuerklasse fest?
- Welche Steuerklassenkombination passt zu Ehepaaren?
- Wie können Sie Ihre Steuerklasse ändern?
- Welche Steuerklasse gilt nach einer Trennung?
- Wie funktioniert Steuerklasse IV mit Faktor?
- Wann ist eine Steuererklärung verpflichtend?
- Wie oft können Sie die Steuerklasse wechseln?
Ihre Steuerklasse beeinflusst, wie viel Lohnsteuer Ihr Arbeitgeber vom Gehalt einbehält. Welche der sechs Steuerklassen gilt, hängt insbesondere von Ihrem Familienstand, Ihrer familiären Situation und möglichen weiteren Arbeitsverhältnissen ab.
Verheiratete und eingetragene Lebenspartner können unter bestimmten Voraussetzungen zwischen mehreren Kombinationen wählen. Dadurch kann sich das monatliche Nettogehalt verändern. Die endgültige gemeinsame Einkommensteuer bleibt bei gleichen Einkünften und gleicher Veranlagung jedoch unverändert.
Mit unserem Brutto-Netto-Rechner können Sie abschätzen, wie sich Ihre Steuerklasse auf die monatliche Auszahlung auswirkt.
Welche Steuerklassen gibt es?
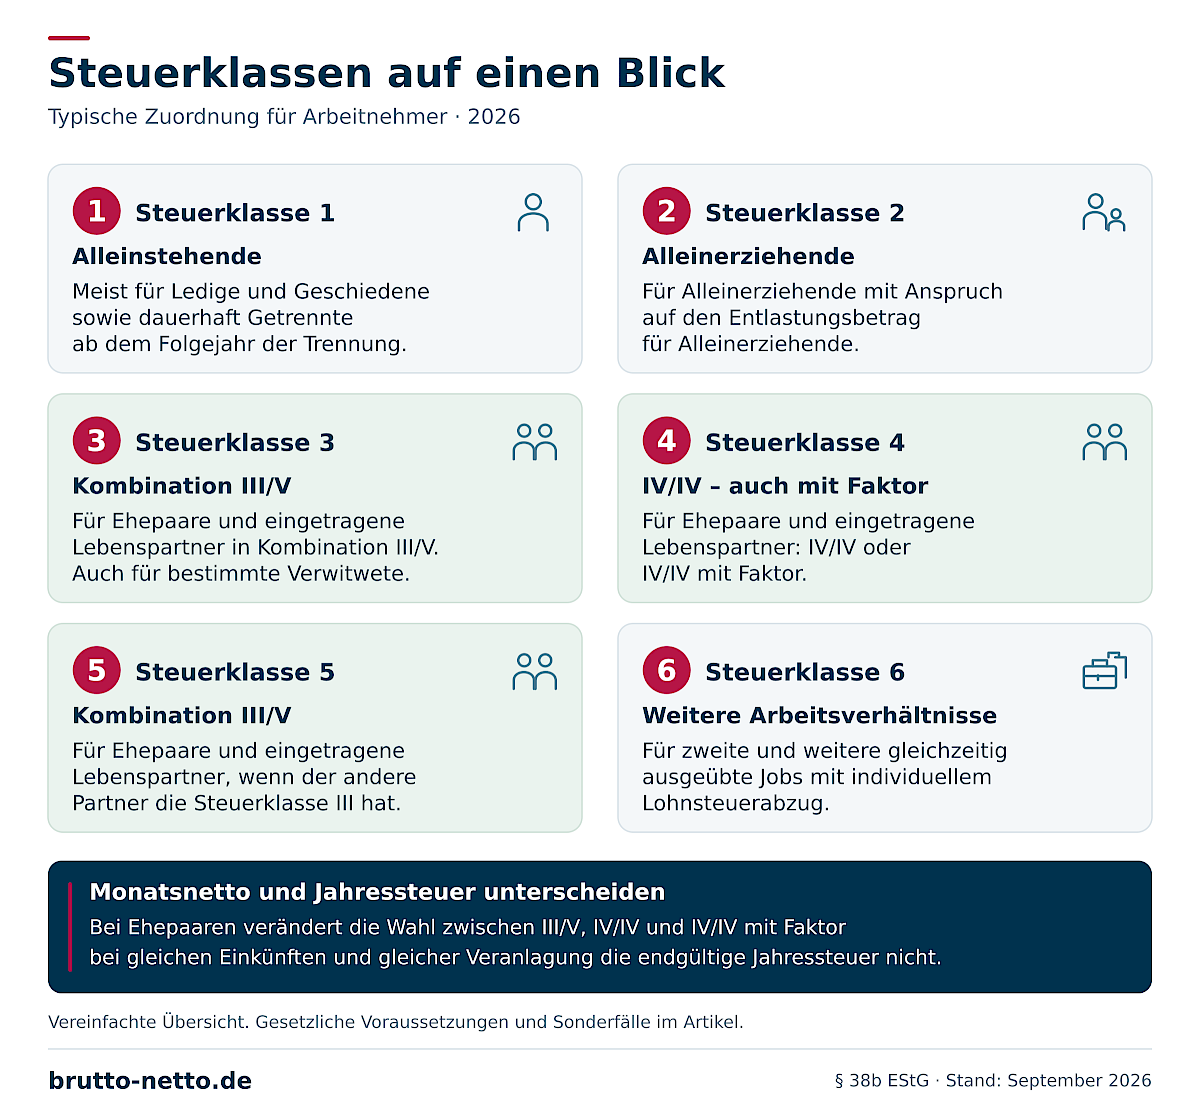
Die folgende Tabelle zeigt die typischen Zuordnungen:
| Steuerklasse 1 | Ledige, Geschiedene und dauerhaft getrennt lebende Arbeitnehmer, sofern keine andere Zuordnung greift |
| Steuerklasse 2 | Alleinerziehende mit Anspruch auf den Entlastungsbetrag für Alleinerziehende |
| Steuerklasse 3 | Ein Partner innerhalb der Kombination III/V sowie bestimmte verwitwete Arbeitnehmer |
| Steuerklasse 4 | Verheiratete oder eingetragene Lebenspartner, die die gesetzlichen Voraussetzungen erfüllen; auch mit Faktor möglich |
| Steuerklasse 5 | Der andere Partner innerhalb der Kombination III/V |
| Steuerklasse 6 | Zweite und weitere gleichzeitig bestehende Arbeitsverhältnisse, deren Arbeitslohn individuell versteuert wird |
Für die Kombinationen III/V und IV/IV dürfen die Partner insbesondere nicht dauerhaft getrennt leben; außerdem müssen die steuerlichen Voraussetzungen erfüllt sein.
Bei Verwitweten kann unter den gesetzlichen Voraussetzungen auch im Kalenderjahr nach dem Todesjahr noch Steuerklasse III gelten. Bei einer Trennung ist insbesondere der Jahreswechsel entscheidend.
Ein pauschal versteuerter Minijob führt nicht automatisch zur Anwendung der Steuerklasse VI.
Wer legt Ihre Steuerklasse fest?
Die Zuordnung richtet sich nach den gesetzlichen Voraussetzungen. Ihre Steuerklasse wird als elektronisches Lohnsteuerabzugsmerkmal gespeichert und vom Arbeitgeber für die Gehaltsabrechnung abgerufen. Weitere Informationen finden Sie in unserem Beitrag zum ELStAM-Verfahren.
Bei einer im Inland erfassten Heirat werden beide Partner grundsätzlich automatisch der Steuerklasse IV zugeordnet. Eine andere zulässige Kombination können Sie beim Finanzamt beantragen.
Welche Steuerklassenkombination passt zu Ehepaaren?
Für verheiratete und eingetragene Lebenspartner kommen bei erfüllten Voraussetzungen diese Kombinationen infrage:
| IV/IV | Häufig passend bei ähnlich hohen Arbeitslöhnen |
| IV/IV mit Faktor | Berücksichtigt den voraussichtlichen Splittingvorteil bereits beim Lohnsteuerabzug beider Partner |
| III/V | Verteilt den Lohnsteuerabzug unterschiedlich auf beide Partner; eine Nachzahlung ist möglich |
Eine Überprüfung kann sich bei deutlichen Gehaltsänderungen, einem Jobwechsel oder dem beruflichen Wiedereinstieg lohnen. Entscheidend sind die voraussichtlichen Jahresarbeitslöhne beider Partner.
Beachten Sie auch mögliche Auswirkungen auf Lohnersatzleistungen, etwa Eltern-, Kranken- oder Arbeitslosengeld. Für diese Leistungen gelten jeweils eigene Berechnungsregeln.
Wie können Sie Ihre Steuerklasse ändern?
Einen Steuerklassenwechsel beantragen Sie beim zuständigen Finanzamt. Das ist elektronisch über Mein ELSTER oder mit dem amtlichen Formular möglich. Dafür steht der Antrag auf Lohnsteuer-Ermäßigung und zu den Lohnsteuerabzugsmerkmalen mit der Anlage Steuerklassenwechsel zur Verfügung.
Geben Sie die gewünschte Kombination an. Beim Faktorverfahren werden zusätzlich die voraussichtlichen Jahresarbeitslöhne benötigt.
Der Antrag auf III/V oder IV/IV mit Faktor wird grundsätzlich gemeinsam gestellt. Für den Wechsel von III/V zu IV/IV reicht dagegen auch der Antrag eines Partners aus. Anschließend werden beide der Steuerklasse IV zugeordnet.
Welche Steuerklasse gilt nach einer Trennung?
Eine dauerhafte Trennung müssen Sie dem Finanzamt mitteilen. Im Kalenderjahr der Trennung können die bisherigen Ehegatten-Steuerklassen grundsätzlich noch bestehen bleiben. Ab dem folgenden Kalenderjahr gilt regelmäßig Steuerklasse I oder bei erfüllten Voraussetzungen Steuerklasse II.
Beispiel: Trennen Sie sich dauerhaft im September 2026, erfolgt die entsprechende Zuordnung grundsätzlich ab Januar 2027.
Für das Trennungsjahr kann eine Zusammenveranlagung noch möglich sein, wenn die gesetzlichen Voraussetzungen im betreffenden Jahr erfüllt waren und beide Partner diese Veranlagungsart wählen. Entscheidend sind die steuerlichen Voraussetzungen und der Zeitpunkt der dauerhaften Trennung.
Wie funktioniert Steuerklasse IV mit Faktor?
Beim Faktorverfahren berechnet das Finanzamt anhand der voraussichtlichen Jahresarbeitslöhne einen Faktor. Dieser wird auf die nach Steuerklasse IV berechnete Lohnsteuer beider Partner angewendet.
So wird der voraussichtliche Splittingvorteil bereits während des Jahres berücksichtigt. Der gemeinsame Lohnsteuerabzug soll dadurch näher an der zu erwartenden Einkommensteuer liegen. Ändern sich die Einkünfte, kann dennoch eine Erstattung oder Nachzahlung entstehen.
Der Faktor gilt grundsätzlich bis zum Ende des folgenden Kalenderjahres. Bei veränderten Jahresarbeitslöhnen können Sie eine Anpassung beantragen.
Wann ist eine Steuererklärung verpflichtend?
Haben beide Partner Arbeitslohn bezogen und wurde einer zeitweise nach Steuerklasse V besteuert oder bei Steuerklasse IV ein Faktor berücksichtigt, besteht bei Zusammenveranlagung eine Pflicht zur Einkommensteuererklärung.
Auch andere Umstände können eine Abgabepflicht auslösen, beispielsweise gleichzeitig bezogener Arbeitslohn von mehreren Arbeitgebern. Weitere Voraussetzungen und Fristen erläutert unser Beitrag zur Steuererklärung.
Wie oft können Sie die Steuerklasse wechseln?
Ehepaare und eingetragene Lebenspartner können ihre Steuerklassenkombination bei erfüllten Voraussetzungen mehrmals im Kalenderjahr ändern lassen.
Ein beantragter Wechsel wird grundsätzlich zum Beginn des Folgemonats wirksam. Soll er noch im laufenden Kalenderjahr berücksichtigt werden, muss der Antrag spätestens am 30. November beim Finanzamt eingehen.
Für bestimmte Änderungen gelten besondere Regeln. Im Jahr der Eheschließung kann eine andere Kombination beispielsweise rückwirkend ab dem Monat der Heirat beantragt werden.