
Doppelte Haushaltsführung - Aufwendungen
Von Olga Prosvetova
Selbstständige Steuerberaterin mit langjähriger Erfahrung in diversen kleinen und mittelständischen Steuer-Kanzleien.
•
Veröffentlicht am 14.06.2021- zuletzt aktualisiert am 16.09.2026
Wann liegt eine doppelte Haushaltsführung vor?
Wenn Sie aus beruflichen Gründen zusätzlich zu Ihrem eigenen Haushalt eine Unterkunft am Arbeitsort nutzen, können die dadurch entstehenden Mehrkosten steuerlich abziehbar sein.
Voraussetzung ist, dass Sie:
-
außerhalb des Ortes Ihrer ersten Tätigkeitsstätte einen eigenen Hausstand unterhalten,
-
zusätzlich am Beschäftigungsort oder in dessen Nähe wohnen und
-
diese zweite Unterkunft beruflich veranlasst ist.
Abziehbare Ausgaben zählen zu den Werbungskosten. Dazu können Unterkunft, Heimfahrten, Verpflegungsmehraufwendungen und Umzugskosten gehören.
Übernimmt Ihr Arbeitgeber Ausgaben steuerfrei, dürfen Sie diese Beträge nicht zusätzlich selbst absetzen. Die Arbeitgeberleistung schließt eine doppelte Haushaltsführung aber nicht grundsätzlich aus.
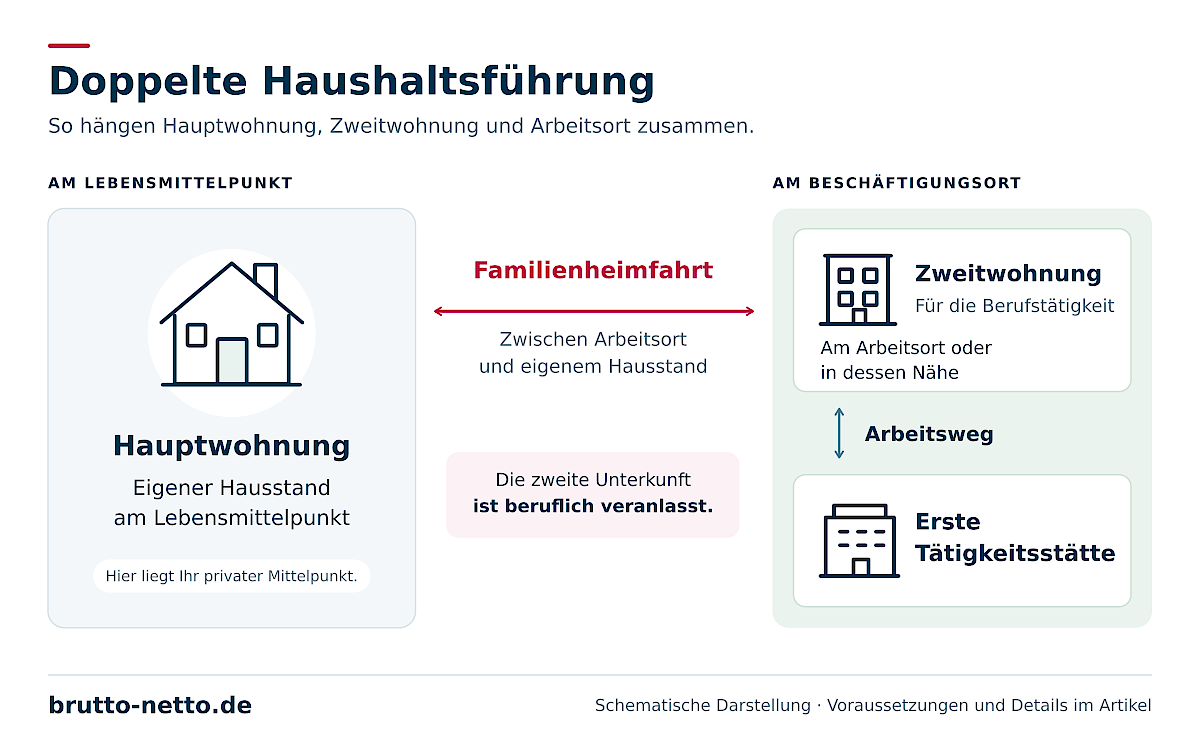
Eigener Hausstand: Was zählt als Lebensmittelpunkt?
Ihre Hauptwohnung muss den Mittelpunkt Ihrer Lebensinteressen bilden. Dafür sprechen beispielsweise das Zusammenleben mit Ihrer Familie oder enge persönliche Beziehungen am Wohnort. Eine Meldeadresse allein genügt nicht.
Sie müssen den Haushalt selbst führen oder wesentlich mitbestimmen. Eigentum oder ein eigener Mietvertrag sind dafür nicht zwingend erforderlich; auch ein gemeinsames oder abgeleitetes Nutzungsrecht kann ausreichen. Ein gelegentlich genutztes Zimmer im Haushalt der Eltern begründet dagegen noch keinen eigenen Hausstand.
Beteiligung an einem gemeinsamen Haushalt
Bei einem gemeinsamen Haushalt kommt es auch auf eine ausreichende finanzielle Beteiligung an. Die Finanzverwaltung akzeptiert grundsätzlich Zahlungen von mehr als 10 % der regelmäßig anfallenden monatlichen Haushaltskosten als ausreichende Beteiligung. Eine starre gesetzliche Mindestquote ist das nicht. Bei geringeren Zahlungen ist ein Nachweis anhand der tatsächlichen Verhältnisse möglich.
Besonderheit bei einem Einpersonenhaushalt
Führen Sie am Lebensmittelpunkt tatsächlich einen eigenen Einpersonenhaushalt, stellt sich nach dem Bundesfinanzhof die Frage nach einer finanziellen Beteiligung an einem gemeinsamen Haushalt nicht. Entscheidend bleibt, dass Sie einen selbstständigen Haushalt führen und nicht lediglich in den Haushalt Ihrer Eltern eingegliedert sind.
Zweitwohnung am Arbeitsort: Wann ist sie beruflich veranlasst?
Als zweite Unterkunft kommen beispielsweise eine Wohnung, ein möbliertes Zimmer oder eine Pension infrage. Die Unterkunft muss dazu dienen, Ihre erste Tätigkeitsstätte von dort aus zu erreichen.
Eine wesentliche Verkürzung des Arbeitswegs spricht für die berufliche Veranlassung. Die Finanzverwaltung nimmt diese vereinfachend an, wenn die Strecke von der Zweitwohnung zur Arbeit weniger als die Hälfte des bisherigen Arbeitswegs beträgt oder sich die Fahrzeit mindestens halbiert. Daneben ist eine Beurteilung nach den Umständen des Einzelfalls möglich.
Auch wenn Sie Ihren Lebensmittelpunkt aus privaten Gründen an einen anderen Ort verlegen und Ihre bisherige Wohnung beruflich weiter nutzen, kann eine doppelte Haushaltsführung vorliegen.
Welche Kosten können Sie absetzen?
Bei einer anerkannten doppelten Haushaltsführung kommen mehrere Kostenarten infrage. Die Begrenzung der Unterkunftskosten gilt dabei nicht automatisch für sämtliche Ausgaben zusammen.
Unterkunftskosten: Grenzen für 2026
Für die Nutzung der Zweitunterkunft gelten folgende monatliche Höchstbeträge:
| Deutschland | Tatsächliche Kosten bis 1.000 Euro monatlich |
| Ausland | Tatsächliche Kosten grundsätzlich bis 2.000 Euro monatlich |
Zu den Unterkunftskosten gehören insbesondere Miete und laufende Nebenkosten.
Bei Auslandsunterkünften bestehen gesetzliche Ausnahmen von der Grenze: etwa bei verpflichtend und zweckgebunden genutzten Dienst- oder Werkswohnungen sowie bei bestimmten für den Mietzuschuss nach § 54 Bundesbesoldungsgesetz anerkannten Unterkunftskosten.
Möbel und Hausrat zusätzlich berücksichtigen
Notwendige Einrichtungsgegenstände und Hausrat können zusätzlich abziehbar sein. Dazu gehören beispielsweise Bett, Schrank, Tisch, Kühlschrank und Geschirr.
Diese Ausgaben fallen nicht unter die Begrenzung der Unterkunftskosten. Je nach Anschaffungskosten erfolgt der Abzug unmittelbar oder verteilt über die Nutzungsdauer.
Heimfahrten: Einfache Entfernung zählt
Für eine tatsächlich durchgeführte Familienheimfahrt pro Woche beträgt die Entfernungspauschale seit 2026 0,38 Euro je vollem Kilometer der einfachen Entfernung zwischen Ihrem eigenen Hausstand und der ersten Tätigkeitsstätte.
Hin- und Rückweg werden dafür nicht zusammengerechnet. Bei einem vom Arbeitgeber überlassenen Firmenwagen ist für diese Heimfahrten kein Werbungskostenabzug möglich.
Für die erste Fahrt zu Beginn und die letzte Fahrt am Ende der doppelten Haushaltsführung gelten andere Regeln: Beim eigenen Pkw können Sie statt nachgewiesener tatsächlicher Fahrtkosten 0,30 Euro je gefahrenem Kilometer ansetzen.
Besuchsfahrten von Angehörigen sind nicht automatisch abziehbar. Eine Anerkennung kommt insbesondere infrage, wenn berufliche Gründe Ihre eigene Heimfahrt verhindern.
Verpflegung: Pauschalen für die ersten drei Monate
Für eine doppelte Haushaltsführung im Inland gelten grundsätzlich während der ersten drei Monate:
-
14 Euro für An- und Abreisetage mit einer damit verbundenen auswärtigen Übernachtung,
-
28 Euro für volle Kalendertage mit 24 Stunden Abwesenheit vom eigenen Hausstand.
Vom Arbeitgeber gestellte Mahlzeiten können die Pauschalen mindern. Eine mindestens vierwöchige Unterbrechung der Tätigkeit am selben Ort kann die Dreimonatsfrist neu beginnen lassen. Eine unmittelbar vorausgehende Auswärtstätigkeit am selben Ort wird auf die Frist angerechnet.
Weitere Erläuterungen zu Fahrtkosten und Verpflegung finden Sie in unserem Beitrag zum Absetzen von Reisekosten.
Mehrere Heimfahrten pro Woche: Welche Kosten können Sie wählen?
Fahren Sie mehr als einmal wöchentlich zu Ihrem Hauptwohnsitz, können Sie zwischen zwei Möglichkeiten wählen:
-
den abziehbaren Mehraufwendungen der doppelten Haushaltsführung oder
-
dem Fahrtkostenabzug für die tatsächlich durchgeführten Fahrten zwischen Hauptwohnung und erster Tätigkeitsstätte nach den dafür geltenden Regeln.
Bei der zweiten Möglichkeit können Sie Unterkunftskosten und Verpflegungsmehraufwendungen der doppelten Haushaltsführung nicht zusätzlich geltend machen. Für dieselbe doppelte Haushaltsführung ist die Wahl innerhalb eines Kalenderjahres einheitlich zu treffen.